Страхование офиса: конструктив, отделка, инженерия, стёкла и мебель
Опубликовано
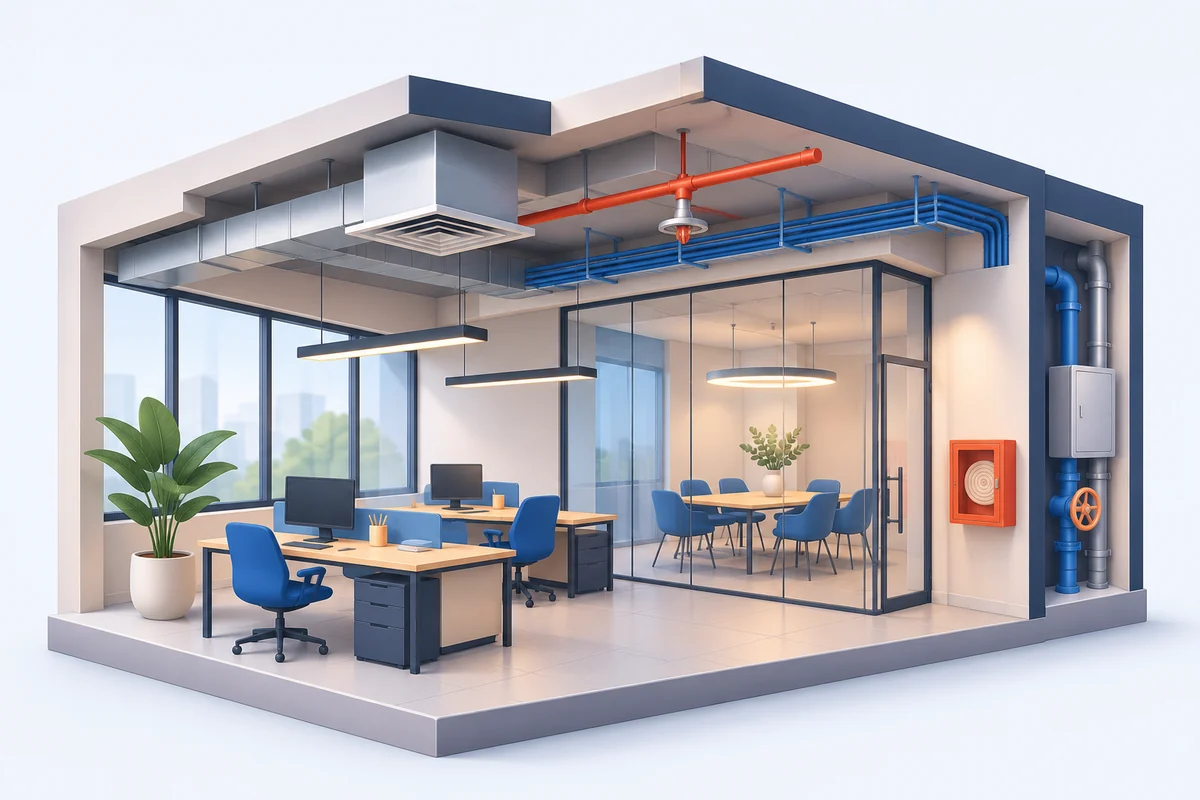
Офис в договоре страхования — это не один объект, а набор элементов с разными владельцами, разной стоимостью и разными рисками. Стены и перекрытия обычно принадлежат собственнику здания, отделку часто делает арендатор, кондиционеры и сигнализация могут числиться за любой из сторон, а мебель и оргтехника почти всегда принадлежат компании, которая в офисе работает. Если не разобрать эти элементы до заключения договора, легко получить полис, который покрывает стены, но не отделку, или платить за остекление, которое уже застраховал арендодатель.
Статья для руководителей, финансистов и административных служб компаний, которые владеют офисом или арендуют его. Разберём, что входит в каждый элемент по правилам СОГАЗа, РЕСО-Гарантии и Ингосстраха, кто страхует элементы при аренде, как рассчитать страховую сумму, какие риски выбрать и где заканчивается страхование имущества и начинается страхование ответственности.
Почему важно расписать офис по элементам
Правила страховщиков различаются в главном: что считается застрахованным, если в договоре написано просто «офисное помещение».
- СОГАЗ допускает страхование как всего объекта, так и отдельных элементов: конструктивных элементов, инженерного оборудования, внешней и внутренней отделки, остекления. Если договор не уточняет состав, при страховании помещения считаются застрахованными только конструктивные элементы. По умолчанию все элементы считаются застрахованными, только если помещение страхуется в составе имущественного комплекса.
- РЕСО-Гарантия включает в здание конструктивные элементы, инженерное оборудование, внешнюю и внутреннюю отделку и для каждого даёт собственное определение.
- Ингосстрах в правилах страхования от огня не расписывает здание по элементам. Зато для отдельного помещения в офисном комплексе там есть особое правило оценки стоимости.
Отсюда первое правило закупки: в заявке и в договоре нужен перечень элементов с отдельной страховой суммой по каждому, а не одна строка «помещение».
Что входит в каждый элемент
Конструктив
В СОГАЗе для помещений конструктивные элементы — это стены, перекрытия, перегородки и аналогичные элементы, которые являются неотъемлемой частью конструкции помещения. Для зданий сюда относятся фундамент, несущие стены, колонны, внутренние ненесущие перегородки, лестницы, перекрытия и крыша.
В РЕСО-Гарантии конструктив шире: кроме несущих и ограждающих конструкций в него входят остекление световых проёмов (окна, входные двери, стеклянные элементы стен и крыши), двери, кроме межкомнатных, и входные площадки. Легкосборные перегородки сюда не относятся.
Отделка
Внутренняя отделка в СОГАЗе — это отделка полов, стен и потолков, покрытия, встроенные шкафы, входные и межкомнатные двери, некапитальные перегородки и остекление внутренних дверей и перегородок, если оно не застраховано отдельно как остекление. В РЕСО-Гарантии внутренняя отделка — это покрытия пола, стен и потолков, легкосборные перегородки и межкомнатные двери.
Для офиса это важно, потому что стеклянные перегородки переговорных у одного страховщика могут относиться к отделке, а у другого к остеклению.
Инженерное оборудование
СОГАЗ относит сюда встроенные системы отопления, водопровода и канализации, электропроводку с арматурой, системы сигнализации, связи и телекоммуникаций, вентиляцию и кондиционирование, лифты и сантехнику. Выносные элементы (мачты, антенны, наружная проводка) застрахованы, только если это записано в договоре.
РЕСО-Гарантия перечисляет похожий состав, но прямо исключает лампы, светильники, люстры и другие устройства, подключённые к сети. Оборудование снаружи здания, например наружные блоки кондиционеров на фасаде, относится к инженерному оборудованию, только если это оговорено в договоре.
Стёкла
СОГАЗ выделяет остекление в отдельный элемент: стёкла и светопрозрачные материалы вместе с рамами, профилями и фурнитурой. Внешнее остекление — окна, входные двери, светопрозрачные стены и витрины. Внутреннее — двери, перегородки, витражи и зеркала, относящиеся к помещению. Стеклянные части мебели во внутреннее остекление не входят. Если остекление в договоре застраховано, но его состав не указан, застрахованы внешнее и внутреннее остекление, а рекламные конструкции снаружи — только по прямой записи.
Мебель и оргтехника
Это движимое имущество. В СОГАЗе к нему относятся мебель, предметы интерьера, электронная, вычислительная и оргтехника, средства связи, кроме мобильных телефонов. В РЕСО-Гарантии — мебель и предметы интерьера, а также электронное оборудование: оргтехника и вычислительная техника. Данные на носителях, документы и чертежи СОГАЗ на страхование не принимает. Восстановление информации после пожара или залива этим договором не решается.
Кто страхует при аренде
Застраховать имущество может тот, у кого есть основанный на законе или договоре интерес в его сохранении. Правила страховщиков прямо допускают страхование имущества, которое компания использует по договору аренды. При этом имущество, которое не принадлежит страхователю на законных основаниях, не покрывается.
ГК РФ по умолчанию возлагает капитальный ремонт на арендодателя, а текущий ремонт и содержание — на арендатора, если договор аренды не устанавливает иное. Кто какой элемент страхует, зависит от договора аренды: кто финансировал отделку, чьё оборудование на балансе, кто обязан восстанавливать помещение после повреждения.
| Элемент | Обычно страхует | Что проверить в договоре аренды |
|---|---|---|
| Конструктив | Собственник | Есть ли у собственника полис; не обязан ли арендатор страховать помещение сам |
| Отделка | Тот, кто её делал и обязан восстанавливать | Улучшения арендатора и порядок их возврата; кто ремонтирует после залива |
| Инженерия | Собственник (общие системы); арендатор (своё оборудование) | На чьём балансе кондиционеры, СКС, серверная вентиляция |
| Стёкла | Собственник (фасад); арендатор (внутренние перегородки) | Чьи витрины и стеклянные перегородки |
| Мебель, оргтехника | Арендатор | Перечень и балансовая стоимость |
Когда отделку страхуют и собственник, и арендатор, важно исключить двойное страхование одного элемента, чтобы не переплачивать за один и тот же риск.
Как определить страховую сумму по каждому элементу
Страховая сумма не может превышать действительную стоимость имущества на дату заключения договора. Подтвердить её можно бухгалтерскими данными, отчётом об оценке, договорами купли-продажи, аренды или лизинга. Если сумма занижена, выплата уменьшается пропорционально отношению страховой суммы к стоимости. Договор может предусмотреть отказ от пропорции, то есть страхование «по первому риску».
- Конструктив. РЕСО-Гарантия считает стоимость здания или помещения как стоимость строительства аналогичного объекта в данной местности с учётом износа, но не выше рыночной. Ингосстрах для отдельного помещения в офисном комплексе, которое нельзя построить заново, берёт стоимость приобретения идентичного помещения. Для собственника офиса в бизнес-центре это может давать заметно другую сумму, чем смета строительства.
- Отделка. Основа — сметы и акты на ремонт, данные учёта по капитальным вложениям. Закладывать отделку отдельной суммой важно и по формальной причине: в оговорках СОГАЗа предусмотрено, что, если такая оговорка включена в договор, без отдельной суммы на внутреннюю отделку действует лимит 25% от суммы по объекту, из них 5% на остекление, зеркала и витрины в составе отделки.
- Инженерия. Стоимость систем по проекту или смете монтажа; наружные блоки и антенны внесите в договор отдельной строкой.
- Стёкла. Перечень с площадью и типом стекла: закалённое, триплекс, плёнки. Учитывайте оговорки СОГАЗа: если они включены в договор, выплата по остеклению и по риску «Бой стекол» ограничена 90% от ущерба; договор может установить иной процент.
- Мебель и оргтехника. РЕСО-Гарантия определяет стоимость по затратам на приобретение с учётом износа. Ингосстрах по соглашению сторон допускает страхование по полной восстановительной стоимости без учёта износа, «новое за старое». Если парк техники обновляется, приложите к договору перечень и оговорите порядок его обновления.
Какие риски выбрать
Пожар есть в любой офисной программе. Остальные риски включаются по-разному, и сравнивать предложения нужно по формулировкам, а не по названиям.
| Риск | СОГАЗ | РЕСО-Гарантия | Ингосстрах |
|---|---|---|---|
| Залив | «Вода»: аварии систем, замерзание труб, вода из соседних помещений; протечка кровли — только по прямой записи | Вода из систем и из чужих помещений; не покрывается ущерб из-за ремонта или перепланировки | Только по дополнительным условиям, если стороны их включили |
| Кража, вандализм | Кража со взломом, грабёж, разбой, ст. 167, 213, 214 УК РФ по умолчанию; неосторожность и массовые беспорядки — по записи | Кража со взломом, грабёж, разбой — отдельный риск; ст. 167, 168, 213, 214 УК РФ и ст. 7.17 КоАП РФ | Кража с незаконным проникновением по дополнительным условиям, при следах взлома; злоумышленные действия — по соглашению |
| Бой стёкол | При страховании от поименованных рисков, если «Бой стекол» не указан, стёкла покрыты только от указанных рисков, без случайного разбития | Отдельный риск; не покрываются трещины при монтаже, царапины, осадка здания | Только в дополнение к риску пожара |
На что обратить внимание:
- Залив из-за ремонта. У РЕСО-Гарантии не является страховым случаем ущерб, возникший вследствие ремонта, реконструкции или перепланировки. Кроме того, исключён ущерб в результате строительно-монтажных работ и переоборудования. Если арендатор планирует ремонт, обсудите это со страховщиком до начала работ.
- Взлом. По риску «Противоправные действия третьих лиц» РЕСО-Гарантия возмещает и расходы на устранение повреждений застрахованных конструктивных элементов при краже со взломом. СОГАЗ — повреждения элементов помещения при проникновении. Застрахованы ли двери и окна, зависит от того, кто застраховал конструктив.
- Износ труб. У СОГАЗа при аварии из-за износа или коррозии не возмещается ремонт самих изношенных частей, но возмещается ущерб другому застрахованному имуществу.
- Пустующий офис. Ингосстрах без иной записи в договоре не распространяет покрытие на здание или имущество в нём, если здание не использовалось более 60 дней подряд. Это важно при переезде или долгом ремонте.
Ответственность арендатора перед арендодателем и соседями
Полис на имущество возмещает ущерб вашему имуществу. Если пожар или залив из вашего офиса повредил помещения арендодателя или соседей, это уже ответственность: вред имуществу юридического лица возмещает причинитель вреда. Правила РЕСО-Гарантии по страхованию ответственности юридических лиц прямо называют застрахованной деятельностью владение и пользование недвижимостью, в том числе помещениями.
Два ограничения нужно проверить до покупки:
- В тех же правилах РЕСО-Гарантии, если договор не предусматривает иное, не являются страховыми случаями события, связанные с нарушением договорных обязательств. ГК РФ допускает страхование ответственности за нарушение договора только в случаях, предусмотренных законом. Поэтому формулировку покрытия вреда имуществу арендодателя нужно согласовать со страховщиком заранее.
- В правилах имущества РЕСО-Гарантии отдельно исключён ущерб, вытекающий из договорных отношений страхователя с третьими лицами. Требования арендодателя по договору аренды одним полисом имущества не закрываются.
Для собственника, который сдаёт помещения, в оговорках СОГАЗа есть «Оговорка об арендаторах»: неизвестные страхователю действия арендатора не влияют на страховую защиту, если о них уведомить страховщика письменно в течение трёх рабочих дней после того, как о них стало известно.
Кейсы
Реальные кейсы сервиса
Ниже кейсы со страницы кейсов «Страхового навигатора». Указаны только цифры, опубликованные там. Тип объекта в карточках, кроме первой, не указан: это близкие примеры по страхованию отдельных элементов и ответственности арендатора, а не обязательно офисы.
- Офис на 35 млн руб. Стоимость договора страхования — 54 тыс. руб., клиент сэкономил 32%.
- Конструктивные элементы на 92 млн руб. Стоимость договора — 120 тыс. руб., экономия 25%.
- Конструктивные элементы на 710 тыс. руб. и оборудование на 400 тыс. руб. Стоимость договора — 10,5 тыс. руб. Пример того, что отдельные элементы можно страховать и на небольшие суммы.
- Ответственность арендатора на 10 млн руб. Стоимость договора — 42 тыс. руб., экономия 60%.
- Гражданская ответственность арендатора на 48 млн руб. Стоимость — 26 тыс. руб., экономия 58%.
- Ответственность арендатора на 100 млн руб. Стоимость договора — 70 тыс. руб., экономия 38%.
Стоимость зависит от объекта, рисков и условий конкретного договора, поэтому эти цифры — не тариф для вашего офиса.
Пример ситуации 1: залив сверху повредил отделку арендатора
Компания арендует офис и сама сделала ремонт. Собственник застраховал помещение по правилам СОГАЗа, не расписав элементы. Ночью прорвало трубу у соседей сверху.
Если состав в договоре собственника не указан, застрахованы только конструктивные элементы, и отделка арендатора под этот полис не попадает. Если арендатор застраховал свою отделку с риском «Вода», вода из соседних помещений, не принадлежащих страхователю, относится к страховым случаям.
Вывод для закупки: арендатору стоит страховать свою отделку отдельно, а не полагаться на полис здания.
Пример ситуации 2: разбита стеклянная перегородка переговорной
Сотрудник случайно разбил стеклянную перегородку. Договор заключён по поименованным рискам, но «Бой стекол» в нём не указан.
По правилам СОГАЗа стёкла тогда застрахованы только от указанных в договоре рисков вроде пожара или противоправных действий. Случайное разбитие под них не подпадает. У Ингосстраха бой стёкол можно добавить только к риску пожара. У РЕСО-Гарантии трещины при монтаже и царапины не покрываются.
Вывод: если в офисе много стекла, включите риск боя стёкол явно, приложите перечень остекления и уточните лимит.
Пример ситуации 3: пожар в серверной перешёл на соседний офис
Короткое замыкание в серверной арендатора. Пострадали его мебель и техника, помещение арендодателя и офис соседей.
Мебель и технику возмещает полис имущества арендатора, если они в нём указаны. Помещение арендодателя — полис собственника на конструктив или полис ответственности арендатора. Ущерб соседям — только полис ответственности. Без отдельного полиса ответственности требования соседей арендатор оплачивает сам.
Вывод: для арендатора имущество и ответственность — две части одной программы.
Чек-лист перед запросом предложений
- Распишите офис по элементам и укажите владельца каждого элемента по договору аренды.
- По каждому элементу укажите сумму и документ, на котором она основана.
- Выберите риски: пожар, вода (с протечкой кровли или без неё), кража и вандализм, бой стёкол, при необходимости поломка электронного оборудования.
- Проверьте лимиты на отделку и остекление, франшизу, условие пропорции, износ.
- Сообщите о плановом ремонте, переезде и периодах, когда офис пустует.
- Арендатору — отдельно запросить страхование ответственности перед арендодателем и соседями.
- Сравните 2–3 предложения по формулировкам, а не только по цене.
Частые вопросы
Если собственник уже застраховал здание, нужен ли полис арендатору? Как правило, да: для своей отделки, мебели, техники и ответственности. Полис собственника может покрывать только конструктив, а чужое имущество не покрывается.
Можно ли застраховать только стёкла или только отделку? Да. СОГАЗ допускает страхование отдельных элементов, в том числе остекления как отдельного объекта. РЕСО-Гарантия — элементов остекления в перечне застрахованного имущества.
Выплатят ли без учёта износа? По умолчанию РЕСО-Гарантия учитывает износ. Ингосстрах допускает страхование по полной восстановительной стоимости по соглашению сторон. Это условие нужно согласовать заранее.
Рассчитать страхование офиса
«Страховой навигатор» помогает компаниям собрать программу по элементам офиса, запросить предложения у нескольких страховщиков и сравнить их по рискам, лимитам и исключениям. Собственникам подходит раздел страхования коммерческой недвижимости, арендаторам — страхование арендованных помещений.
Что подготовить для расчёта:
- адрес, площадь, этаж, год постройки и материал здания;
- договор аренды или документ о праве собственности;
- перечень элементов с суммами: конструктив, отделка, инженерия, остекление;
- перечень мебели и оргтехники с балансовой стоимостью;
- сведения о пожарной и охранной сигнализации, ремонте и истории убытков;
- для арендатора — нужный лимит ответственности перед арендодателем и соседями.